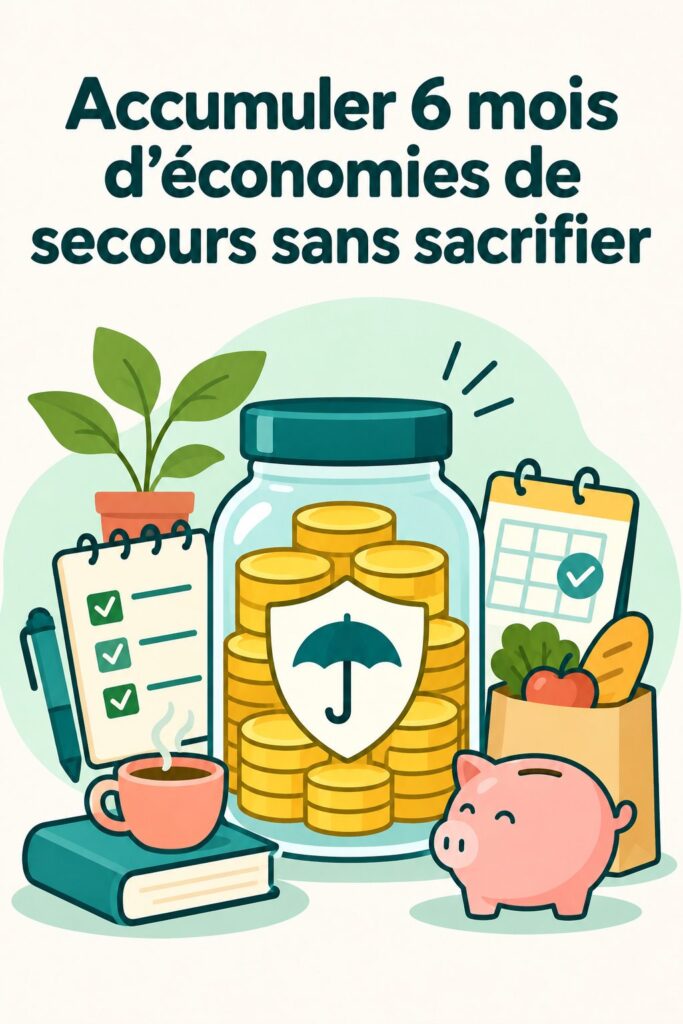
Avez-vous déjà ressenti cette pointe d’angoisse face à un imprévu financier ? Que ce soit une réparation urgente ou une perte d’emploi, ces événements peuvent rapidement déséquilibrer votre budget. C’est précisément là qu’intervient l’importance d’un fonds d’urgence. Accumuler 6 mois d’économies de secours peut sembler un défi, mais c’est un pas vers une tranquillité d’esprit précieuse.
Comprendre l’importance d’un fonds d’urgence de 6 mois
Un fonds d’urgence est un montant d’argent que vous mettez de côté pour faire face aux imprévus de la vie. Compter sur 6 mois d’économies peut être un véritable bouclier face aux aléas, vous permettant de naviguer dans les tempêtes financières sans stress additionnel. Que cela concerne des factures médicales imprévues, des réparations de voiture ou même la perte d’un emploi, savoir que vous avez cette marge de manœuvre apporte une sérénité inestimable.
Avoir un fonds d’urgence conséquent, c’est aussi prendre le contrôle de votre vie financière. Cela réduit le risque de s’endetter lors des épisodes difficiles et vous permet de faire face aux imprévus avec confiance. En somme, il s’agit d’une fondation solide pour bâtir votre avenir sans craindre les situations inattendues.
Établir un plan d’épargne réaliste pour atteindre votre objectif
Pour créer un plan d’épargne sur 6 mois et atteindre votre objectif, il est essentiel de commencer par un diagnostic de votre situation financière actuelle. Établissez vos revenus et dépenses mensuels pour comprendre où vous pouvez économiser. Épargne de secours : 3 à 6 mois de revenus, étape clé
Une méthode courante est la règle des 50/30/20. Cette approche consiste à allouer 50 % de vos revenus aux besoins de base, 30 % aux désirs et 20 % à l’épargne. En intégrant cette règle dans votre budget, vous trouverez un équilibre qui vous permettra d’épargner efficacement sans sacrifier vos petites joies quotidiennes. Comment économiser 3000 € en 3 mois quand on est à sec
Prenez le temps de revoir votre budget chaque mois pour ajuster vos priorités. Un plan d’épargne réaliste ne doit pas être restrictif, mais plutôt durable. Impliquez vos proches dans cette démarche pour bénéficier de leur soutien et garder votre motivation intacte.
Astuces pratiques pour économiser sans compromettre votre quotidien
Épargner ne signifie pas nécessairement renoncer à vos habitudes. Voici quelques astuces pour économiser sur vos dépenses courantes sans vous priver :
- Établissez une liste de courses avant d’aller au supermarché et respectez-la pour éviter les achats impulsifs.
- Recherchez des alternatives moins coûteuses pour vos loisirs, comme organiser des soirées à la maison au lieu de sortir.
- Utilisez des applications de suivi des dépenses pour garder un œil sur vos finances au quotidien.
Ces petites habitudes, cumulées sur le long terme, peuvent vous aider à accumuler des économies sans altérer votre qualité de vie. Chaque effort compte et chaque euro mis de côté vous rapproche de votre objectif d’épargne.
Suivre vos progrès et ajuster votre stratégie d’épargne
Le suivi régulier de vos progrès est clé dans votre parcours d’épargne. Tenez un tableau ou utilisez une application pour enregistrer vos économies mensuelles. Cela vous permettra d’évaluer si vous êtes sur la bonne voie pour atteindre votre fonds d’urgence de 6 mois.
N’hésitez pas à ajuster votre stratégie si vous constatez que certains aspects de votre plan ne fonctionnent pas. Restez flexible et ouvert à l’idée d’explorer de nouvelles méthodes pour économiser. Célébrer vos petites réussites augmente votre motivation et rend le processus plus agréable.
En prenant des mesures concrètes dès aujourd’hui, vous êtes sur le chemin de l’épargne sereine. En créant ce fonds d’urgence, vous construisez une sécurité pour votre futur, tout en maintenant l’équilibre dans votre vie quotidienne.
Questions fréquentes
Pourquoi est-il important d'avoir un fonds d'urgence de 6 mois ?
Un fonds d'urgence de 6 mois permet de gérer les imprévus financiers sans stress. Cela vous aide à faire face à des situations comme des réparations imprévues ou la perte d'un emploi, contribuant à votre sérénité financière.
Comment établir un budget pour épargner 6 mois de revenus ?
Pour établir un budget, commencez par lister vos revenus et vos dépenses essentielles. Utilisez la règle des 50/30/20 pour équilibrer vos besoins et désirs, tout en réservant 20% pour l'épargne afin de construire vos 6 mois de réserves.
Quelles sont les meilleures astuces pour économiser au quotidien ?
Pour économiser quotidiennement, créez une liste de courses stricte, découvrez des alternatives abordables pour vos loisirs et utilisez des apps de suivis pour monitorer vos dépenses. Ces petites actions peuvent générer des économies significatives au fil du temps.
Comment suivre mes progrès vers mon objectif d'épargne ?
Pour suivre vos progrès, utilisez un tableau ou une application pour enregistrer vos économies mensuelles. Cela vous aidera à ajuster vos stratégies si nécessaire et à célébrer vos réussites sur le chemin de votre objectif d'épargne.