
À l’heure où les dépenses quotidiennes semblent toujours plus élevées, il est normal de se sentir perdu face à la gestion de son argent. Comment s’assurer que l’on couvre ses besoins tout en profitant de petits plaisirs et en mettant de côté pour l’avenir ? Cette quête d’équilibre financier peut s’avérer complexe, surtout lorsqu’il s’agit de rendre le tout à la fois simple et efficace.
Comprendre la méthode 50-30-20
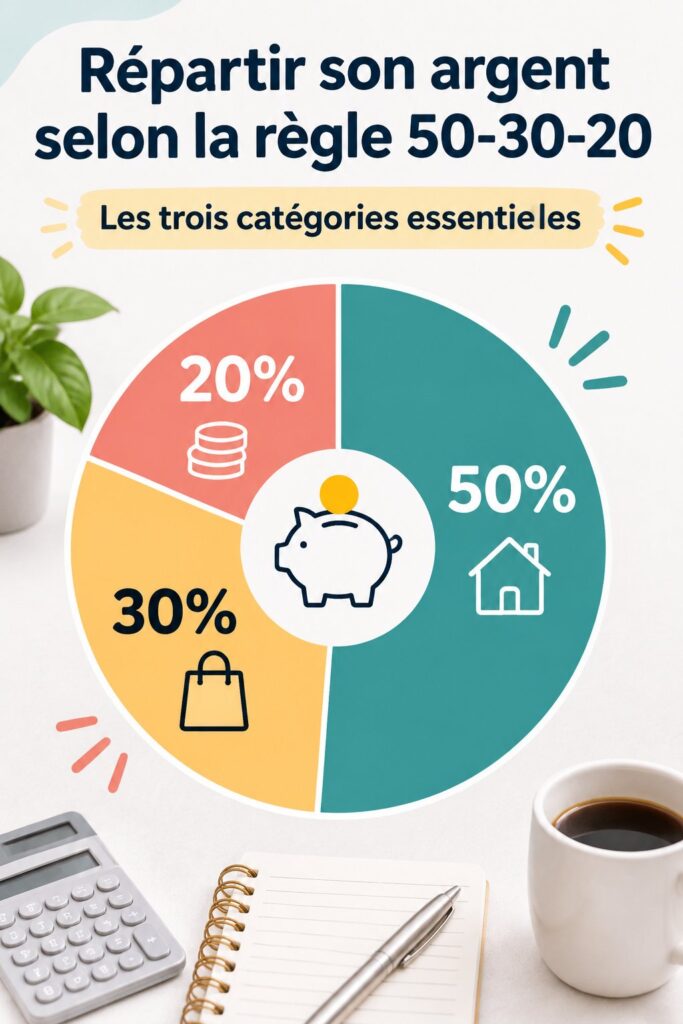
La méthode 50-30-20 est une approche simple et efficace pour gérer votre budget. Elle consiste à répartir vos revenus mensuels de la manière suivante : 50 % pour les besoins essentiels, 30 % pour les désirs et 20 % pour l’épargne. Cela signifie que pour chaque 1 000 euros que vous gagnez, 500 euros doivent couvrir vos frais de logement, de nourriture et de transport, 300 euros pour vos loisirs et envies, et 200 euros pour vos économies.
Une bonne répartition comme celle-ci peut influencer positivement votre santé financière. En garantissant une part significative pour l’épargne, vous construisez un coussin financier, ce qui vous aide à faire face aux imprévus sans stress. De plus, elle permet d’avoir une vision claire de vos priorités et d’éviter les dépenses excessives.
Pour mieux comprendre, voici quelques exemples de dépenses dans chaque catégorie : Simplifiez vos finances avec la méthode 40-30-20-10
- Besoins : loyer, factures, alimentation, assurance santé.
- Désirs : sorties, vêtements, voyages, abonnements de loisirs.
- Épargne : épargne retraite, fonds d’urgence, projets futurs.
Comment établir votre budget 50-30-20
Pour établir votre budget selon la méthode 50-30-20, commencez par lister vos revenus mensuels. Cela inclut votre salaire, des revenus complémentaires ou des aides éventuelles. Additionnez-les pour obtenir un montant total. Par exemple, si vous gagnez 2 500 € par mois, c’est le chiffre de référence pour vos répartitions. Gérez votre budget mensuel facilement avec la méthode 50/30/20
Ensuite, il s’agit de catégoriser vos dépenses en trois groupes : besoins, désirs et épargne. Les besoins comprennent le loyer, les factures et la nourriture. Les désirs incluent les sorties, les vêtements et les loisirs. Enfin, l’épargne doit être comprise comme un montant à mettre de côté chaque mois pour vos projets ou un fonds d’urgence. Une erreur fréquente est de mélanger les catégories, alors soyez précise dans cette étape.
Pour suivre votre répartition, plusieurs outils peuvent s’avérer utiles :
- Des applications comme Mint ou YNAB qui vous aident à visualiser vos dépenses.
- Des tableurs Excel ou Google Sheets où vous pouvez créer un tableau personnalisé.
- Un simple carnet pour noter vos entrées et sorties si vous préférez une méthode plus manuelle.
Choisissez celui qui vous correspond le mieux et commencez à suivre votre budget régulièrement.
Ajuster et optimiser votre budget
Les dépenses peuvent fluctuer selon les saisons, et il est important d’en tenir compte. Par exemple, l’été peut entraîner des frais supplémentaires liés aux vacances, comme les déplacements ou les activités de plein air. En revanche, d’autres périodes, comme l’hiver, peuvent entraîner des coûts liés à la chaleur et à l’électricité. Pour anticiper ces variations, vous pourriez préparer un budget saisonnier, en allouant un montant spécifique pour chaque type de dépense en fonction des saisons.
Pour réduire vos dépenses dans chaque catégorie, voici quelques idées :
- Besoins : Comparez les offres d’énergie ou de téléphonie, et n’hésitez pas à changer de fournisseur si cela vous permet d’économiser.
- Désirs : Limitez les repas au restaurant en faveur de repas faits maison. Planifiez vos sorties pour qu’elles soient moins fréquentes mais plus mémorables.
- Épargne : Automatisez vos virements vers un compte épargne juste après la réception de votre salaire. Ce geste simple peut vous aider à éviter de dépenser cet argent.
Revoir votre budget n’est pas une tâche à négliger. Pensez à vérifier vos finances tous les trimestres, ou chaque fois que vos revenus ou vos dépenses changent de manière significative. C’est l’occasion d’ajuster vos objectifs d’épargne et de contrôler si vous respectez bien la règle 50-30-20. Une fois que vous aurez identifié des domaines à optimiser, commencez par apporter de petits changements qui, accumulés, peuvent générer d’importantes économies.
Surmonter les défis d’épargne avec la méthode 50-30-20
Les imprévus financiers peuvent rapidement bouleverser votre budget. Umbrella, un accident, une panne de voiture, toutes ces situations peuvent affecter l’épargne prévue dans votre méthode 50-30-20. Pour mieux gérer ces imprévus, il peut être judicieux d’avoir un fonds d’urgence. Si vous économisez chaque mois un petit montant dans cette catégorie, vous serez mieux préparée à faire face aux surprises tout en maintenant votre budget principal.
La fixation d’objectifs d’épargne clairs est également primordiale. Déterminez combien vous souhaitez épargner chaque mois, que ce soit pour un projet futur, des vacances ou un fonds retraite. Soyez précise dans vos objectifs : par exemple, viser à mettre de côté 100 euros par mois pour un voyage d’été. Écrire vos objectifs sur papier peut renforcer votre motivation en vous rappelant pourquoi vous économisez.
L’engagement personnel joue un rôle clé dans la réussite de la méthode 50-30-20. Pensez à vous accorder un petit moment chaque semaine pour revoir vos dépenses et évaluer vos progrès. Évitez de perdre de vue votre objectif en vous entourant de soutenir, en partageant votre plan avec des amis ou de la famille. Cela peut vous motiver à rester sur la bonne voie et à ne pas craquer lorsque des tentations se présentent.
Exemples de réussites avec la méthode 50-30-20
Marie, 38 ans, avait des dettes de carte de crédit qui la plongeaient régulièrement dans le stress. En appliquant la méthode 50-30-20, elle a commencé à réorganiser son budget. En allouant 50 % de ses revenus pour les besoins essentiels, 30 % pour ses envies (comme un abonnement à son magazine préféré) et 20 % pour l’épargne, elle a progressivement dégagé des fonds pour rembourser ses dettes.
Mieux gérer ses finances lui a également permis d’atteindre des objectifs personnels, comme partir en vacances. Elle a économisé chaque mois une somme précise, et après quelques mois, elle a pu se faire plaisir en découvrant la Toscane. Savoir où vont ses ressources a été un grand pas vers l’autonomie.
Enfin, l’épargne régulière a transformé son quotidien. Grâce à cette méthode, Marie a pu créer un petit fonds d’urgence, ce qui lui a donné plus de sérénité face aux imprévus. Elle a aussi commencé à envisager l’avenir avec des projets à long terme, comme l’achat d’une maison.
Adopter la méthode 50-30-20 peut être un véritable tremplin vers une meilleure gestion financière. En équilibrant vos dépenses et votre épargne, vous créez un cadre qui favorise une vie sereine et épanouie. En prenant le temps d’analyser vos finances, vous ouvrez la porte à de nouvelles opportunités et à une tranquillité d’esprit durable.
Questions fréquentes
Qu'est-ce que la méthode 50-30-20 ?
La méthode 50-30-20 est un moyen simple de gérer votre budget. Elle consiste à répartir vos revenus mensuels en trois catégories : 50 % pour les besoins essentiels, 30 % pour les désirs et 20 % pour l'épargne. Cela permet de garder un équilibre entre vos dépenses essentielles et vos envies, tout en prenant soin de votre avenir financier.
Comment établir un budget en appliquant cette méthode ?
Pour établir un budget avec la méthode 50-30-20, commencez par dresser la liste de vos revenus mensuels. Ensuite, identifiez vos dépenses et classez-les en trois catégories : besoins (loyer, alimentation), désirs (loisirs, sorties), et épargne (épargne retraite, fonds d'urgence). Cela vous aidera à visualiser où va votre argent.
Quels sont les avantages de la méthode 50-30-20 ?
Les avantages de la méthode 50-30-20 incluent une meilleure gestion de l'argent, une réduction du stress financier, et la possibilité de se fixer des objectifs d'épargne clairs. Cette méthode est facile à appliquer et permet de prendre conscience de ses habitudes de consommation, tout en permettant une certaine flexibilité.
Comment adapter son budget si mes revenus changent ?
Si vos revenus changent, il est important de réévaluer votre budget. Analysez vos nouveaux revenus et ajustez vos pourcentages en conséquence tout en respectant les proportions 50-30-20. Vous pourriez avoir besoin de réduire certaines dépenses non essentielles ou d'augmenter le montant réservé à l'épargne en fonction de votre nouvelle situation.


